Un refus administratif ne suffit pas à déclencher une indemnisation. Pour récupérer les sommes engagées dans un voyage vers l’Australie, il faut que le motif de l’annulation entre dans les garanties du contrat et que les conditions prévues soient respectées. Certains assureurs couvrent expressément le refus de visa ; d’autres l’excluent.
Le remboursement éventuel porte sur les dépenses admissibles qui restent réellement à la charge du voyageur, après les sommes restituées par les prestataires. La notification officielle, la date de souscription et les conditions d’annulation sont donc déterminantes.
Quelle décision australienne peut empêcher le départ ?
Pour les titulaires d’un passeport français, les formalités d’entrée australiennes imposent une autorisation adaptée à la nature du séjour. L’eVisitor, ou visa subclass 651, concerne notamment les séjours touristiques de trois mois maximum par visite. Le Visitor visa subclass 600 répond à d’autres situations, notamment certains séjours touristiques plus longs. Un projet de vacances-travail relève d’une catégorie distincte, la subclass 417.
Ces autorisations ne sont pas interchangeables : le voyageur doit demander celle qui correspond à son projet. La délivrance et le refus sont notifiés électroniquement par les autorités australiennes. En cas de décision défavorable, le courriel officiel et ses références constituent une preuve essentielle pour expliquer pourquoi le départ ne peut avoir lieu.
Un visa encore en cours d’instruction ne correspond toutefois pas nécessairement à un refus. Cette distinction compte lorsque le contrat d’assurance exige une décision administrative formelle.
Les situations où l’assurance peut intervenir
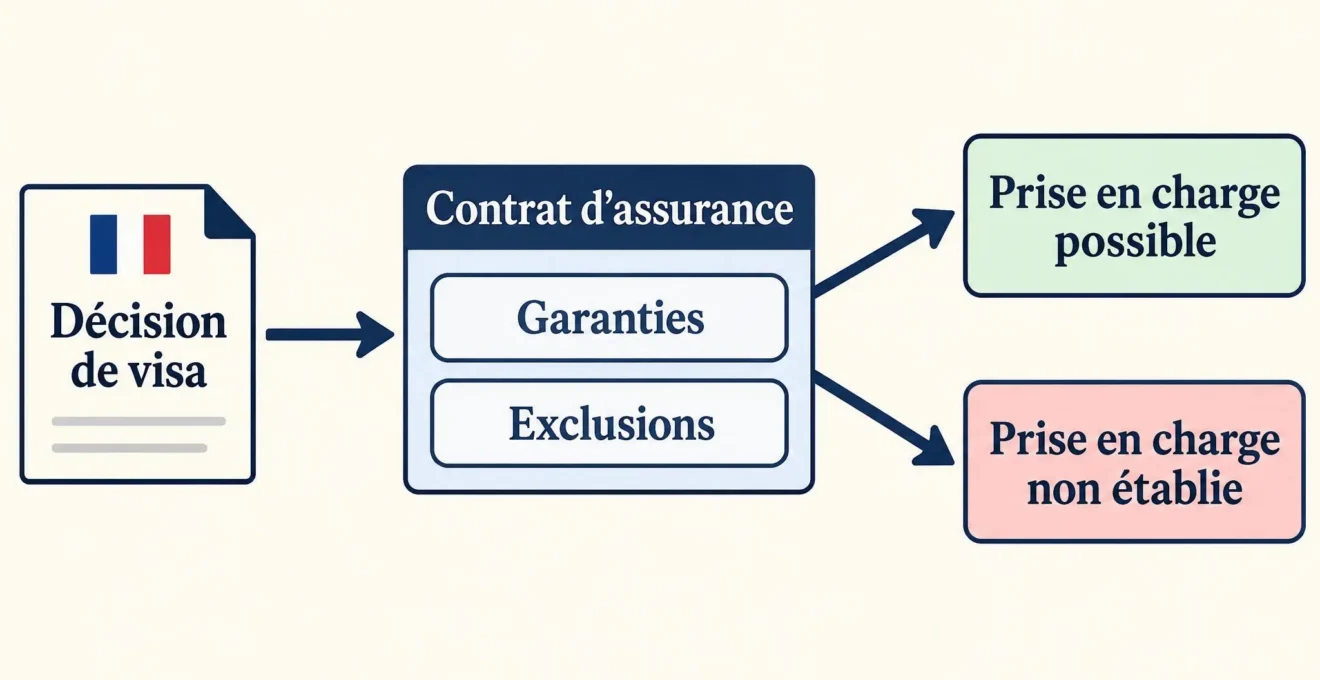
Trois configurations contractuelles changent la réponse : le refus de visa est expressément garanti, il relève éventuellement d’une garantie plus large, ou il figure parmi les exclusions. La nature exacte de l’événement doit également correspondre à la clause invoquée.
| Situation | Condition déterminante | Issue possible |
|---|---|---|
| Refus officiel de visa | Motif garanti et conditions respectées | Indemnisation envisageable |
| Refus avec exclusion du défaut de visa | Exclusion applicable | Pas de prise en charge au titre de cette garantie |
| Refus et garantie toutes causes justifiées | Définition contractuelle et exclusions | Examen individuel nécessaire |
| Demande toujours en instruction | Clauses concernant l’absence de décision | Ne vaut pas automatiquement refus |
| Changement d’avis personnel | Éventuelle clause spécifique | Généralement non couvert |
Quand le refus figure parmi les garanties
Une clause couvrant expressément le refus de visa est le cas le plus favorable, mais elle peut être assortie de conditions. Le contrat peut notamment exiger que la demande ait été déposée dans les délais et que les formalités aient été correctement accomplies. Il faut vérifier ces exigences dans les conditions applicables, plutôt que les supposer identiques chez tous les assureurs.
Même lorsque le motif est reconnu, l’indemnité reste soumise aux dépenses couvertes, aux franchises et aux plafonds.
Quand une exclusion ou une cause incertaine change la réponse
Un contrat peut exclure la non-obtention du visa, y compris lorsqu’une assurance annulation a bien été souscrite. À l’inverse, la formule toutes causes justifiées suppose que le motif soit justifiable, indépendant de la volonté de l’assuré, imprévu et qu’il empêche réellement le départ. Ces conditions doivent être réunies et restent soumises aux exclusions du contrat : elles ne signifient pas que tout refus de visa australien sera accepté.
Il faut également distinguer un refus explicite, une demande incomplète, un dépôt tardif et une simple absence de réponse avant le décollage. Ces circonstances peuvent recevoir des traitements différents selon les clauses, sans qu’une exclusion générale puisse être déduite automatiquement.
Lorsque des billets et des nuits d’hôtel sont déjà réservés, un refus administratif peut laisser plusieurs dépenses à la charge du voyageur. IMAWAY aide à comprendre les conditions d’une assurance annulation voyage en distinguant les motifs couverts, les exclusions possibles, les frais non récupérables et les plafonds. Cette lecture permet de vérifier la garantie réellement applicable avant de présumer d’une indemnisation.
À quel moment les démarches doivent-elles être effectuées ?
La chronologie peut modifier la prise en charge. Une assurance souscrite après qu’un refus est déjà connu ne doit pas être considérée comme une protection rétroactive. Certains contrats imposent aussi un délai entre la réservation et la souscription, puis un délai de déclaration après l’événement.
Pour cette offre, la FAQ annonce une souscription de la garantie Annulation dans les cinq jours suivant l’achat du voyage et au minimum quinze jours avant le départ. Ces délais sont propres à la formule concernée et ne constituent pas une règle applicable à toutes les assurances voyage.
Le voyageur peut reconstituer précisément les dates utiles à partir de ses confirmations et de ses courriels administratifs :
- Identifier la date de réservation et les conditions d’annulation des prestations.
- Retrouver la date de souscription et les conditions de prise d’effet de la garantie.
- Conserver la confirmation de dépôt de la demande de visa australien.
- Archiver la notification de décision et sa date de réception.
- Annuler les prestations concernées et déclarer le sinistre dans les délais contractuels.
Le point important n’est pas seulement d’avoir une assurance au moment du départ : il faut vérifier à quel moment le risque était connu et quelles obligations de déclaration étaient prévues.
Quels frais peuvent être remboursés ?
Le montant d’une indemnisation ne correspond pas nécessairement au prix total des vacances. Les conditions de remboursement des billets déterminent notamment ce que le transporteur peut restituer. Il faut ensuite distinguer cette restitution commerciale des sommes éventuellement prises en charge par l’assurance.
| Dépense | Voie à examiner | Réserve essentielle |
|---|---|---|
| Billet d’avion | Transporteur, puis assurance éventuelle | Tarif acheté et motif assuré |
| Hébergement | Conditions de réservation, puis assurance | Pénalités réellement dues |
| Forfait touristique | Vendeur, puis garantie applicable | Prestations couvertes et frais retenus |
| Taxes aériennes éligibles | Demande auprès du vendeur du billet | Taxes et redevances effectivement récupérables |
| Frais de demande de visa | Règles administratives australiennes | Le refus seul ne permet normalement pas leur restitution |
Les frais de demande de visa ont une particularité : ils rémunèrent l’instruction administrative du dossier. Les autorités australiennes ne les remboursent normalement pas au seul motif que la demande a été rejetée. D’éventuelles circonstances particulières suivent leurs propres règles. Leur prise en charge par une assurance ne doit pas davantage être présumée.
Calculer la perte restante après les remboursements
La méthode consiste à partir des dépenses engagées, à retirer les sommes restituées par les prestataires, puis à appliquer les conditions de l’assurance à la perte restante. Les plafonds, franchises et exclusions peuvent encore modifier le résultat.
Simulation fictive : Pour 1 600 € de réservations, 400 € récupérés auprès des prestataires et une franchise forfaitaire supposée de 100 €, l’indemnité théorique serait de 1 100 € : 1 600 − 400 − 100 = 1 100 €. Ce résultat suppose que toute la perte restante est couverte et que le plafond contractuel le permet.
Comment déposer un dossier après un refus ?
La première étape est d’obtenir et de conserver la notification officielle de refus. Il faut ensuite demander aux prestataires le détail des annulations, des sommes restituées et des pénalités conservées. La déclaration à l’assureur doit suivre les modalités et délais prévus par la police.
- Notification écrite de refus du visa.
- Référence et date de dépôt de la demande.
- Contrat d’assurance et conditions applicables.
- Factures et confirmations des réservations.
- Justificatifs des annulations et pénalités.
- Preuves des remboursements déjà obtenus.
L’assureur peut demander des pièces complémentaires selon la garantie. Si une indemnisation est refusée, il est utile d’obtenir le motif écrit de rejet, de le comparer à la clause invoquée et de demander un réexamen argumenté. Cette démarche concerne la décision de l’assureur, non un recours contre les autorités australiennes.
Comment limiter la perte si le refus n’est pas assuré ?
Une absence de couverture ne signifie pas nécessairement qu’aucune somme ne peut être récupérée. Le voyageur peut d’abord vérifier les conditions commerciales de ses réservations et demander le remboursement des taxes aériennes éligibles lorsque son billet n’a pas été utilisé.
Il peut aussi vérifier les garanties associées au moyen de paiement. Les règles relatives à l’assurance des billets non utilisés rappellent que certaines cartes bancaires comportent une garantie annulation, parfois soumise au paiement du voyage avec la carte. Le refus de visa doit néanmoins correspondre à un motif effectivement couvert pour donner lieu à indemnisation.
Pour un prochain départ, comparer une réservation flexible à un tarif restrictif permet d’évaluer le supplément payé pour conserver une possibilité d’annulation ou de modification. Lorsque l’autorisation australienne est encore en attente, cette souplesse peut limiter l’exposition financière indépendamment de la décision future de l’assureur.